Domain gracilis-syndrom.de kaufen?
Wir ziehen mit dem Projekt
gracilis-syndrom.de um.
Sind Sie am Kauf der Domain
gracilis-syndrom.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gracilis-syndrom.de kaufen?
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
Ähnliche Suchbegriffe für Kontokorrentkredit
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
EMS TENS Gerät MED+ Elektrostimulator Schmerztherapie Massage 4FIZJO# 4FIZJO Muskel‐Elektrostimulator TENS & EMS Combo MED+ 3 in 1 --- ## Kabelloser Elektrostimulator Combo MED+ 3 in1 4FIZJO Der **4FIZJO Combo MED+ 3-in-1 Elektro-Stimulator** ist ein kabelloses, multifunktionales Gerät für die Muskel- und Nervenstimulation. Ideal für die häusliche Anwendung oder als Ergänzung zur Physiotherapie. Es kombiniert die Effekte von **TENS**, **EMS** und **Massage**, um Schmerzen zu lindern, verspannte Muskeln zu lockern und gleichzeitig die Muskulatur zu stärken. --- ### Parameter: * **Typ:** kabellos, für Zuhause * **Gewicht:** ca. 76 g * **Abmessungen:** 5,45 × 10,9 × 2,3 cm * **Stromversorgung:** 3 AAA-Batterien, 4,5 V * **Behandlungsdauer:** 5–90 Minuten * **Intensität:** 0–40 Stufen * **Modi:** TENS, EMS, MASS (Massage) * **Anzahl der Programme:** 22 (10 TENS, 9 EMS, 3 MASS) * **LCD-Display:** ja * **Tastensperre:** ja --- ## Einsatzgebiete des Elektro-Stimulators Combo MED+ Die Anwendung ist besonders geeignet für: * Linderung von Muskel- und Gelenkschmerzen * Verbesserung der Durchblutung * Steigerung der Beweglichkeit * Kräftigung der Muskulatur * Entspannung von Muskelverspannungen * Vorbeugung von Muskelschwund oder venösen Thrombosen --- ## TENS-Modus – Schmerzreduktion Der **TENS-Modus** (Transkutane Elektrische Nervenstimulation) lindert Schmerzen durch hoch- und niederfrequente Impulse, die Schmerzreize im Nervensystem hemmen. Elektroden sollten in der Nähe von schmerzhaften oder entzündeten Bereichen platziert werden, z. B. an Nacken, Schultern, Armen, Rücken, Hüftgelenken, Bauch, Beinen und Füßen. Die TENS-Funktion unterstützt außerdem die Ausschüttung von Endorphinen für ein verbessertes Wohlbefinden. --- ## EMS-Modus – Muskelstimulation Der **EMS-Modus** (Elektrische Muskelstimulation) stärkt gezielt Muskeln, verbessert die Durchblutung und unterstützt die Rehabilitation nach Verletzungen. Niedrige Frequenzen aktivieren neun Programme, die den Muskelaufbau fördern, ohne dass aktive Bewegung erforderlich ist. --- ## MASS-Modus – Entspannungsmassage Der **MASS-Modus** bietet drei Programme für klassische, entspannende Massagen. Ideal zur Lockerung verspannter Muskeln und Gewebe. Die sanften Vibrationen reduzieren Stress und tragen zur Regeneration des Körpers bei. --- ## Lieferumfang * 4 Elektroden (50 × 50 mm) * 2 Elektrodenanschlüsse * Etui-Halterung für das Gerät * 3 AAA-Batterien (1,5 V) * Bedienungsanleitung --- ### Gegenanzeigen Die erneute oder erstmalige Verwendung des Elektrostimulators **Combo MED+** sollte unterlassen werden bei: * Herz‐ und Kreislauferkrankungen, * Herzschrittmacher, * geschädigter oder empfindlicher Haut, * Epilepsie, * Krebs, * Schwangerschaft.44,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
Pflanzen Glockenheide Erica gracilis Heidi's 12 cm TopfGlockenheide Erica gracilis Heidi's 12 cm Topf Produktnummer: 0684102837 Die Glockenheide (Erica gracilis) ist besonders im Herbst ein Blickfang. Von August bis Oktober lässt sie eine Fülle an glockenförmigen Blüten erscheinen. Kombiniert mit andern, in Größe und Farbe passenden Pflanzen, lassen sich mit diesem pflegeleichten Zwergstrauch wunderschöne Kübel und Kästen auf Balkon oder Terrasse gestalten. sonniger bis halbschattiger Standort mäßig gießen mit Blumendünger düngen Boden: Blumenerde Pflanzzeit: Herbst/Winter Pflanzenart: Heide Winterhart: ja Mehrjährig: ja Immergrün: ja Topfgröße: 12 cm Pflanzenhöhe: 20 - 50 cm3,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
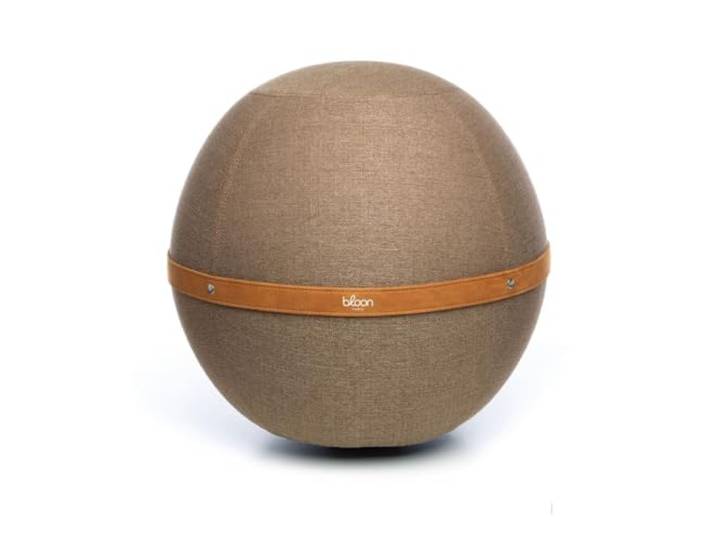
Bloon Sitzball für Büro, ergonomisch, gegen Rückenschmerzen oder Ischias, bequem für Telearbeit oder Gaming – Ballstuhl/Seat Ball 55 – 65 cm Durchmesser (Trufa, X-Large)Bloon Sitzball für Büro, ergonomisch, gegen Rückenschmerzen oder Ischias, bequem für Telearbeit oder Gaming – Ballstuhl/Seat Ball 55 – 65 cm Durchmesser (Trufa, X-Large). BLEIBEN SIE SELBST SITZEN AKTIV - Stimulieren Sie Ihre Muskeln sanft durch die natürlichen Mikrobewegungen des dynamischen Sitzes des Bloon. Indem Sie die ideale Körperhaltung einnehmen, stärken Sie Ihre Bauchmuskeln und lindern Rückenschmerzen, ohne darüber nachzudenken! Von einem Osteopathen entworfen: Der Bloon Ballsitz wurde in Zusammenarbeit mit einem Osteopathen geschaffen, der Experten für Gesten und Haltungen ist. Es ist die stilvolle und funktionale Antwort auf die Herausforderungen der sitzenden Tätigkeit. HANDWERKLICHE HERSTELLUNG, PREMIUM STOFF: Bloon Ballsitze werden in Portugal handgefertigt, aus einem ultra-strapazierfähigen Stoff, der sich beim Aufstellen nicht verformt. Das Gewebe aus 100 % Polyester ist atmungsaktiv, schmutzabweisend und abriebfest. Einfach zu bedienen, zu reinigen und zu transportieren: Der Bloon ist der ergonomische Bürostuhl, leicht und dank seines 360°-Gürtels leicht zu bewegen. Der Bezug ist leicht zu reinigen und kann bei 30 °C ohne Schleudern in der Waschmaschine gewaschen werden. Es wird mit einer Pumpe zum einfachen und schnellen Aufblasen geliefert. ROLLSICHER: Dank des gewichteten Sockels ist der Bloon rutschfest für perfekte Stabilität. 2 Größen: Regular für Personen unter 1,80 m (55 x 55 x 55 cm), XL für Personen über 1,80 m (65 x 65 x 65 cm). Zwei Größen für eine perfekte Passform. Farbe:Trufa257,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EMS TENS Gerät MED+ Elektrostimulator Schmerztherapie Massage 4FIZJO# 4FIZJO Muskel‐Elektrostimulator TENS & EMS Combo MED+ 3 in 1 --- ## Kabelloser Elektrostimulator Combo MED+ 3 in1 4FIZJO Der **4FIZJO Combo MED+ 3-in-1 Elektro-Stimulator** ist ein kabelloses, multifunktionales Gerät für die Muskel- und Nervenstimulation. Ideal für die häusliche Anwendung oder als Ergänzung zur Physiotherapie. Es kombiniert die Effekte von **TENS**, **EMS** und **Massage**, um Schmerzen zu lindern, verspannte Muskeln zu lockern und gleichzeitig die Muskulatur zu stärken. --- ### Parameter: * **Typ:** kabellos, für Zuhause * **Gewicht:** ca. 76 g * **Abmessungen:** 5,45 × 10,9 × 2,3 cm * **Stromversorgung:** 3 AAA-Batterien, 4,5 V * **Behandlungsdauer:** 5–90 Minuten * **Intensität:** 0–40 Stufen * **Modi:** TENS, EMS, MASS (Massage) * **Anzahl der Programme:** 22 (10 TENS, 9 EMS, 3 MASS) * **LCD-Display:** ja * **Tastensperre:** ja --- ## Einsatzgebiete des Elektro-Stimulators Combo MED+ Die Anwendung ist besonders geeignet für: * Linderung von Muskel- und Gelenkschmerzen * Verbesserung der Durchblutung * Steigerung der Beweglichkeit * Kräftigung der Muskulatur * Entspannung von Muskelverspannungen * Vorbeugung von Muskelschwund oder venösen Thrombosen --- ## TENS-Modus – Schmerzreduktion Der **TENS-Modus** (Transkutane Elektrische Nervenstimulation) lindert Schmerzen durch hoch- und niederfrequente Impulse, die Schmerzreize im Nervensystem hemmen. Elektroden sollten in der Nähe von schmerzhaften oder entzündeten Bereichen platziert werden, z. B. an Nacken, Schultern, Armen, Rücken, Hüftgelenken, Bauch, Beinen und Füßen. Die TENS-Funktion unterstützt außerdem die Ausschüttung von Endorphinen für ein verbessertes Wohlbefinden. --- ## EMS-Modus – Muskelstimulation Der **EMS-Modus** (Elektrische Muskelstimulation) stärkt gezielt Muskeln, verbessert die Durchblutung und unterstützt die Rehabilitation nach Verletzungen. Niedrige Frequenzen aktivieren neun Programme, die den Muskelaufbau fördern, ohne dass aktive Bewegung erforderlich ist. --- ## MASS-Modus – Entspannungsmassage Der **MASS-Modus** bietet drei Programme für klassische, entspannende Massagen. Ideal zur Lockerung verspannter Muskeln und Gewebe. Die sanften Vibrationen reduzieren Stress und tragen zur Regeneration des Körpers bei. --- ## Lieferumfang * 4 Elektroden (50 × 50 mm) * 2 Elektrodenanschlüsse * Etui-Halterung für das Gerät * 3 AAA-Batterien (1,5 V) * Bedienungsanleitung --- ### Gegenanzeigen Die erneute oder erstmalige Verwendung des Elektrostimulators **Combo MED+** sollte unterlassen werden bei: * Herz‐ und Kreislauferkrankungen, * Herzschrittmacher, * geschädigter oder empfindlicher Haut, * Epilepsie, * Krebs, * Schwangerschaft.44,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
-
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
Ähnliche Suchbegriffe für Kontokorrentkredit
-
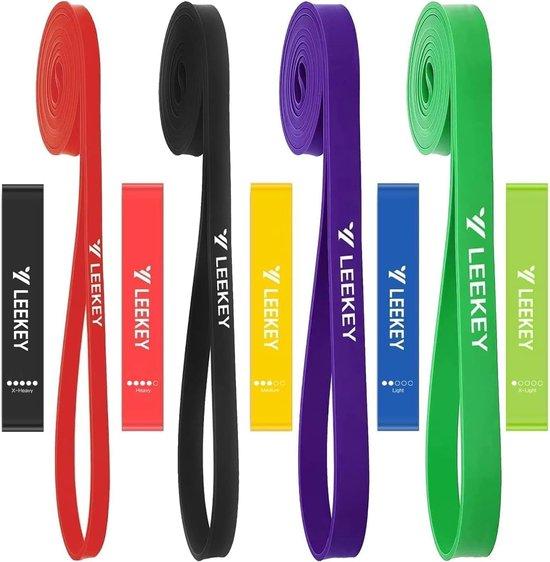
Widerstandsbänder für Krafttraining und PhysiotherapieHochwertige Widerstandsbänder, ideal für Damen und Herren. Perfekt zur Unterstützung beim Klimmzug, für allgemeines Fitnesstraining, Physiotherapie und effektives Training zu Hause. Schaffen Sie einen gesünderen Lebensstil mit diesen unverzichtbaren Fitnessaccessoires.373,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
-
Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.