Domain gracilis-syndrom.de kaufen?
Wir ziehen mit dem Projekt
gracilis-syndrom.de um.
Sind Sie am Kauf der Domain
gracilis-syndrom.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gracilis-syndrom.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **


Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
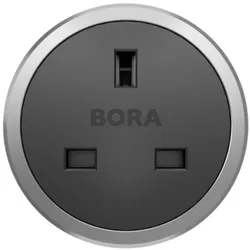
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
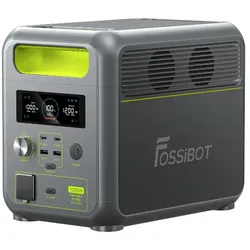
Fossibot 'F1200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F1200 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 1.024 Wh AC-Dauerleistung: 1.200 W AC-Spitzenleistung: 2.400 W Reiner Sinus-Wechselrichter AC-Ausgangsspannung: 230 V Solarladeleistung: bis zu 200 W MPPT-Laderegler: integriert USB-C Ausgang: bis zu 100 W USB-A Ausgänge: vorhanden DC-Ausgänge: vorhanden KFZ-Ausgang: 12 V Display: LCD Ladezyklen: über 4.000 Zyklen bis 80 % Kapazität Notstromfunktion: Ja424,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
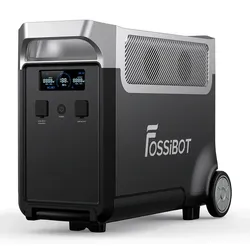
Fossibot 'FB3840'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: FB3840 Produkttyp: Erweiterungsbatterie Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 3.840 Wh Nennspannung: 48 V Kompatibel mit: FOSSiBOT F3600 Pro Erweiterbare Gesamtkapazität: bis 11.520 Wh Batteriemanagementsystem (BMS): integriert Ladezyklen: über 6.500 Zyklen bis 80 % Kapazität Verbindungssystem: Plug-and-Play Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom und Übertemperatur1187,50 €*Versand: 90,99 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **

Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
PARYOU Ergonomische Und Orthopädische Lendenwirbelstütze Aus Memory-schaum – Rückenstütze, Lindert Rückenschmerzen Und IschiasErgonomische 3D-Lendenwirbelstütze – Das konturierte Design folgt der natürlichen Krümmung der Wirbelsäule und bietet optimale Unterstützung des unteren Rückens für mehr Komfort bei längerem Sitzen. Hochdichter Memory-Schaum – Passt sich perfekt Ihrer Körperform an, bietet ein hervorragendes Gleichgewicht zwischen Festigkeit und Komfort und kehrt nach Gebrauch in seine ursprüngliche Form zurück, ohne durchzuhängen. Effektive Linderung von Rückenschmerzen – Reduziert den Druck auf den Lendenbereich, hilft, die Haltung zu verbessern und verringert Muskelermüdung. Ideal für Büro, Auto oder Gaming. Waschbarer, atmungsaktiver 4D-Mesh-Bezug – Das atmungsaktive Mesh-Gewebe fördert die Luftzirkulation und hält Ihren Rücken kühl. Der abnehmbare Bezug mit Reißverschluss ermöglicht eine einfache Reinigung. Verstellbarer Gurt und rutschfester Griff – Hält sicher an jedem Sitztyp (Bürostuhl, Autositz, Gaming-Stuhl) und verrutscht nicht.34,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Yoga Rad zur Rückendehnung – Verbessert die Flexibilität, lindert Rückenschmerzen und unterstützt die Wirbelsäule RosaVerbessern Sie Ihre Yoga-Praxis mit unserem Yoga Rad zur Rückendehnung. Lindern Sie Rückenschmerzen, verbessern Sie die Flexibilität und unterstützen Sie Ihre Wirbelsäule sicher. Ideal für alle Fitnesslevel. Verschiedene Farben verfügbar. Größe: Länge: 32cm Breite: 16cm Höhe: 16cm. Erhöhte Rückenflexibilität: Erleben Sie eine tiefgreifende Steigerung der Rückenflexibilität mit diesem Yoga Rad. Entwickelt, um tiefere Rückbeugen zu ermöglichen, erlaubt es Ihnen, Posen zu erreichen, die Sie nie für möglich gehalten hätten. Die sanfte, aber feste Unterstützung hilft, die Wirbelsäule zu dehnen, die Brust zu öffnen und die allgemeine Haltung zu verbessern. Regelmäßige Anwendung trägt zu einem flexibleren und schmerzfreien Rücken bei und ist ein ausgezeichnetes Werkzeug für Anfänger und fortgeschrittene Yoga-Praktizierende. Es unterstützt auch die Korrektur der Wirbelsäulenausrichtung und verbessert die Flexibilität. Linderung von Rückenschmerzen: Verabschieden Sie sich von Rückenschmerzen mit der gezielten Massage, die durch das einzigartige Lotus-Punkt-Design des Yoga Rades ermöglicht wird. Die 3D-Lotus-Floating-Punkte wirken, um Muskelverspannungen und Steifheit entlang der Wirbelsäule zu lösen. Das Rad massiert und dekomprimiert sanft die Bandscheiben, fördert eine bessere Durchblutung und reduziert Entzündungen. Egal, ob Sie unter chronischen Rückenschmerzen leiden oder einfach nur nach einem langen Tag Verspannungen abbauen möchten, dieses Yoga Rad bietet eine natürliche und effektive Lösung. Sein Design zielt auf spezifische Druckpunkte ab und hilft bei der Korrektur der Wirbelsäulenausrichtung. Überlegene Wirbelsäulenstütze: Dieses Yoga Rad bietet außergewöhnliche Wirbelsäulenstütze dank seines innovativen doppelwandigen Bogendesigns. Gebaut, um einem Druck von über 225 kg standzuhalten, bietet dieses Rad eine stabile und sichere Plattform für Ihre Yoga-Praxis. Das Bogendesign passt sich der natürlichen Krümmung der Wirbelsäule an und bietet optimalen Halt und beugt Verletzungen vor. Fühlen Sie sich sicher, wenn Sie neue Posen erkunden und Ihre Praxis vertiefen, da Sie wissen, dass Ihre Wirbelsäule vollständig unterstützt wird. Dieses Design macht es kompatibel mit verschiedenen Körpertypen und Fitnesslevels. Spezifikationen: Farbe: Mehrere Farben verfügbar Abmessungen: Länge: 32 cm, Breite: 16 cm, Höhe: 16 cm Material: PP + TPR Das Paket beinhaltet: Yoga Rad zur Rückendehnung x1 Bedienungsanleitung x152,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für Ustg
-
Fossibot 'F1200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F1200 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 1.024 Wh AC-Dauerleistung: 1.200 W AC-Spitzenleistung: 2.400 W Reiner Sinus-Wechselrichter AC-Ausgangsspannung: 230 V Solarladeleistung: bis zu 200 W MPPT-Laderegler: integriert USB-C Ausgang: bis zu 100 W USB-A Ausgänge: vorhanden DC-Ausgänge: vorhanden KFZ-Ausgang: 12 V Display: LCD Ladezyklen: über 4.000 Zyklen bis 80 % Kapazität Notstromfunktion: Ja424,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fossibot 'FB3840'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: FB3840 Produkttyp: Erweiterungsbatterie Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 3.840 Wh Nennspannung: 48 V Kompatibel mit: FOSSiBOT F3600 Pro Erweiterbare Gesamtkapazität: bis 11.520 Wh Batteriemanagementsystem (BMS): integriert Ladezyklen: über 6.500 Zyklen bis 80 % Kapazität Verbindungssystem: Plug-and-Play Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom und Übertemperatur1187,50 €*Versand: 90,99 €Sichere Weiterleitung zum Anbieter
-
Fossibot 'F300'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F300 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 299 Wh AC-Dauerleistung: 300 W AC-Spitzenleistung: 450 W AC-Ausgang: Reiner Sinus USB-A Ausgänge: 2× USB-C Ausgang: bis 30 W DC-Ausgang: 12 V / 10 A Solarladung: Ja Solareingang: 12–26 V Ladezyklen: über 3.500 Zyklen Batteriemanagementsystem (BMS): integriert187,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.